Domain schiffsingenieur.de kaufen?
Wir ziehen mit dem Projekt
schiffsingenieur.de um.
Sind Sie am Kauf der Domain
schiffsingenieur.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schiffsingenieur.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Aufblasbares Stand-Up-Paddle-Board mit PVC-Oberfläche - Wasserfahrzeug in BlauDieses aufblasbare Stand-Up-Paddle-Board besteht aus hochwertigem Polyvinylchlorid (PVC) und ist für Wasseraktivitäten geeignet. Es bietet eine stabile und langlebige Plattform für Paddler aller Erfahrungsstufen. Das Board ist ideal für den Einsatz auf Seen, Flüssen oder im Meer und lässt sich nach Gebrauch einfach zusammenfalten und verstauen. Die Maße des Boards betragen ca. 305 cm Länge, 76 cm Breite und 15 cm Höhe, das Gewicht liegt bei etwa 8 kg. Das robuste Material sorgt für eine zuverlässige Nutzung bei verschiedenen Wasserbedingungen. Das Design in Blau macht es zudem optisch ansprechend. Lieferumfang: aufblasbares Paddle-Board, Pumpe, Reparaturset, Tragetasche.652,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
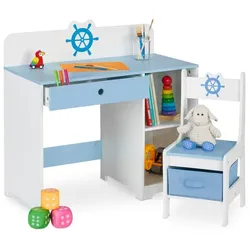
Relaxdays Kinder Schreibtisch und Stuhl Seefahrt Weiß,HellblauEgal ob für Hausaufgaben oder zum Basteln, die Kinderzimmermöbel wird auch Dein Kind lieben. Bücher und Spielzeug lassen sich in den offenen Fächern verstauen, während Stifte und andere Kleinteile in der Schublade des Kinderschreibtisches verschwinden. Das maritime Schifffahrtdesign setzt sich beim dazugehörigen Kinderstuhl fort. Auch dieser bietet mit einer kleinen Ablage inklusive Aufbewahrungsbox zusätzlichen Stauraum. Der Schülerschreibtisch eignet sich für Kinder zwischen 4 und 9 Jahren.Schreibtisch und Stuhl für Kinder im Detail- Gesamtmaße Tisch H x B x T: ca. 79,5 x 80 x 40 cm / ca. 15,2 kg- Gesamtmaße Stuhl H x B x T: ca. 60,5 x 28,5 x 29 cm / ca. 3,3 kg- Traglast Tisch: max. 35 kg- Traglast Stuhl: max. 40 kg- Material: MDF- Farbe: Weiß, BlauMinischreibtisch mit Aufbewahrungsfächern- Arbeitshöhe Tisch: ca. 60 cm- Arbeitsfläche Tisch B x T: ca. 80 x 39 cm- Schublade Innenmaße H x B x T: ca. 6,5 x 43,5 x 33,5 cm- Fächer Innenmaße H x B x T: ca. 26 x 27,5 x 38 cm- Aufbewahrungsbox innen H x B x T: ca. 11,5 x 25 x 23,5 cm- Platz unter dem Tisch H x B x T: ca. 49 x 48,5 x 37 cmMal- und Basteltisch mit maritimem Seefahrtmotiv- Mini-Schreibtisch für Kinder mit passendem Stuhl- Ideal für Vorschulkinder und Grundschüler ab 4 Jahren- Kindertisch bietet Platz zum Malen, Basteln oder Lernen- Tolles Motiv mit Schiffssteuerrad in Blau und Weiß- Schublade und offene Fächer schaffen viel Stauraum- Kinderstuhl mit praktischer, zusammenfaltbarer AblageboxLieferumfang- 1x Minitisch in Einzelteilen- 1x Kinderstuhl in Einzelteilen- Mit Anleitung und Montagematerial- Dekoartikel sind nicht im Lieferumfang enthalten95,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
GLASPLATTE 60x52 cm SeefahrtSchneidebrett Glas Hygiene: Glas ist nicht porös, was bedeutet, dass Bakterien und Gerüche nicht in das Material eindringen, was die Pflege der Schneidbretter erleichtert. Langlebigkeit: Glas ist ein sehr haltbares Material, das sich während des Gebrauchs nicht verformt oder verkratzt, was eine lange Lebensdauer des Schneidbretts gewährleistet. Einfache Reinigung: Glasbretter lassen sich leicht sowohl von Hand, was die Pflege erleichtert. Ästhetik: Glasbretter sehen in der Küche elegant und modern aus und können das Interieur zusätzlich verschönern. Vielseitigkeit: Glas ist ein widerstandsfähiges Material, das zum Schneiden verschiedener Lebensmittel verwendet werden kann, ohne das Brett zu beschädigen. Breites Spektrum an Abmessungen und Formen - Wählen Sie das Beste für sich aus! Eine solide und langlebige Schneideplatte der Marke TULUP, die mit Blick auf Komfort und Hygiene entwickelt wurde, ermöglicht eine bequeme Zubereitung von Mahlzeiten. - Die einzigartige Konstruktion und die hohe Qualität des gehärteten Glases machen sie zu einem idealen Küchenwerkzeug für den täglichen Gebrauch. - Die solide Konstruktion dieser HERDABDECKPLATTE (4 mm Dicke) gewährleistet nicht nur eine langanhaltende Nutzung, sondern auch eine einfache Handhabung beim Schneiden, Hacken und Zubereiten von Lebensmitteln. - Darüber hinaus zeichnet sich die Glasplatte durch ihre hygienischen Eigenschaften aus, da sie leicht zu reinigen und resistent gegen Bakterien ist. - Temperaturbeständig bis zu 200°C. Dank ihrer robusten Konstruktion eignet sich diese herdabdeckplatte nicht nur für den privaten Gebrauch, sondern auch für den professionellen Einsatz in Restaurants oder Catering-Unternehmen, und dank ihrer modernen Ästhetik und Vielseitigkeit ist sie eine Bereicherung für jede Küche und erleichtert das Kochen und Zubereiten von Speisen auf effiziente und ansprechende Weise.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufblasbares Stand-Up-Paddle-Board mit PVC-Oberfläche - Wasserfahrzeug in BlauDieses aufblasbare Stand-Up-Paddle-Board besteht aus hochwertigem Polyvinylchlorid (PVC) und ist für Wasseraktivitäten geeignet. Es bietet eine stabile und langlebige Plattform für Paddler aller Erfahrungsstufen. Das Board ist ideal für den Einsatz auf Seen, Flüssen oder im Meer und lässt sich nach Gebrauch einfach zusammenfalten und verstauen. Die Maße des Boards betragen ca. 305 cm Länge, 76 cm Breite und 15 cm Höhe, das Gewicht liegt bei etwa 8 kg. Das robuste Material sorgt für eine zuverlässige Nutzung bei verschiedenen Wasserbedingungen. Das Design in Blau macht es zudem optisch ansprechend. Lieferumfang: aufblasbares Paddle-Board, Pumpe, Reparaturset, Tragetasche.652,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Relaxdays Kinder Schreibtisch und Stuhl Seefahrt Weiß,HellblauEgal ob für Hausaufgaben oder zum Basteln, die Kinderzimmermöbel wird auch Dein Kind lieben. Bücher und Spielzeug lassen sich in den offenen Fächern verstauen, während Stifte und andere Kleinteile in der Schublade des Kinderschreibtisches verschwinden. Das maritime Schifffahrtdesign setzt sich beim dazugehörigen Kinderstuhl fort. Auch dieser bietet mit einer kleinen Ablage inklusive Aufbewahrungsbox zusätzlichen Stauraum. Der Schülerschreibtisch eignet sich für Kinder zwischen 4 und 9 Jahren.Schreibtisch und Stuhl für Kinder im Detail- Gesamtmaße Tisch H x B x T: ca. 79,5 x 80 x 40 cm / ca. 15,2 kg- Gesamtmaße Stuhl H x B x T: ca. 60,5 x 28,5 x 29 cm / ca. 3,3 kg- Traglast Tisch: max. 35 kg- Traglast Stuhl: max. 40 kg- Material: MDF- Farbe: Weiß, BlauMinischreibtisch mit Aufbewahrungsfächern- Arbeitshöhe Tisch: ca. 60 cm- Arbeitsfläche Tisch B x T: ca. 80 x 39 cm- Schublade Innenmaße H x B x T: ca. 6,5 x 43,5 x 33,5 cm- Fächer Innenmaße H x B x T: ca. 26 x 27,5 x 38 cm- Aufbewahrungsbox innen H x B x T: ca. 11,5 x 25 x 23,5 cm- Platz unter dem Tisch H x B x T: ca. 49 x 48,5 x 37 cmMal- und Basteltisch mit maritimem Seefahrtmotiv- Mini-Schreibtisch für Kinder mit passendem Stuhl- Ideal für Vorschulkinder und Grundschüler ab 4 Jahren- Kindertisch bietet Platz zum Malen, Basteln oder Lernen- Tolles Motiv mit Schiffssteuerrad in Blau und Weiß- Schublade und offene Fächer schaffen viel Stauraum- Kinderstuhl mit praktischer, zusammenfaltbarer AblageboxLieferumfang- 1x Minitisch in Einzelteilen- 1x Kinderstuhl in Einzelteilen- Mit Anleitung und Montagematerial- Dekoartikel sind nicht im Lieferumfang enthalten95,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
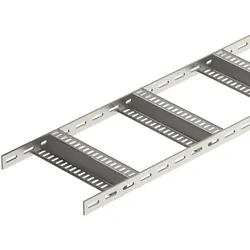
OBO Bettermann Vertr Kabelleiter Schiffbau SLZ 100 A2Ausführung des Seitenholms=flaches ProfilSeitenlochung=jaAusführung der Sprosse=Profil gelochtBefestigung der Sprosse=geschweißtHöhe=40 mmBreite=100 mmLänge=3000 mmGeeignet für Funktionserhalt=neinSprossenmittenabstand=300 mmSteigetrasse=neinWerkstoff=rostfreier StahlWerkstoffgüte=Edelstahl 304 (1.4301)Oberflächenschutz=unbehandeltFarbe=edelstahlGewicht=3,19 kg/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 1,5 m=2800 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,0 m=1500 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 2,5 m=800 N/mSichere Arbeitslast nach IEC 61537 bei Stützabstand 3,0 m=500 N/m969,28 €*Versand: 199,89 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.